Einzelbuchungen
Die Darstellung der gefundenen Datensätze erfolgt in tabellarischer Form, wobei eine Kategorisierung der Einzelbuchungsdatensätze vorgenommen wird.
Kategorien
Es existieren 4 Kategorien von Einzelbuchungen:
- Einnahmen und Ausgaben
- Mittelzuweisungen, Bewilligungen und Reste
- Verpflichtungen
- Offene Forderungen
Für jede Kategorie existiert eine separate Tabelle mit entsprechender Überschrift.
Tabellenaufbau
- Zeile 1: Spaltenüberschriften
- Folgezeilen: Gefundene Datensätze
Bei einigen Spalten existieren zwei Spaltenüberschriften, die durch einen Zeilenumbruch voneinander getrennt sind. Bei diesen Spalten werden ebenfalls mehrere Werte dargestellt.
Beispiel: Doppelte Spaltenüberschriften
Es existiert eine Spalte mit den Bezeichnungen „B-Datum" und „K-Datum". Für jeden Datensatz werden in dieser Spalte das Buchungsdatum und das Kassendatum dargestellt. Existiert bei einem Datensatz nur das Buchungsdatum, wird in der 2. Zeile nichts dargestellt.
Sortierung
Die Datensätze sind sortiert nach:
- Buchungsdatum (absteigend)
- join_nr (absteigend)
Die neuesten Buchungen werden am Anfang der Tabelle dargestellt.
Leere Kategorien
Existieren für eine Kategorie keine Einzelbuchungen, wird durch eine entsprechende Meldung darauf hingewiesen.
Hinweis: Dies gilt nur für die Darstellung im Webbrowser (HTML-Darstellung). Bei der PDF-Darstellung werden leere Kategorien nicht dargestellt.
Buchungskennzeichen (Kürzel)
In der Spalte „Buchart" erscheint das Buchungskennzeichen – ein Kürzel, das die Art der Buchung angibt:
| Kürzel | Bezeichnung | Erläuterung |
|---|---|---|
| H | Auszahlung bzw. Sollstellung ohne Geldeingang | Reguläre Auszahlung (z. B. Bezahlung einer Rechnung, Auszahlung von Reisekosten). Steht der Betrag mit Minus, handelt es sich um eine Sollstellung, zu der noch kein Geldeingang erfolgt ist |
| HS | Storno Auszahlung / Geldeingang | Stornierung einer gebuchten Auszahlung oder Sollstellung |
| UA0 / UA1 | Umbuchung einer Ausgabe | Umbuchung einer Ausgabe auf eine andere Kostenstelle |
| UG0 / UG1 | Umbuchung eines Geldeingangs | Umbuchung einer Einnahme auf eine andere Kostenstelle |
| HE | Erster Abschlag | Auszahlung des ersten Abschlags (z. B. für Reisekosten) |
| HW | Weiterer Abschlag | Auszahlung eines weiteren Abschlags |
| HL | Letzter Abschlag | Auszahlung des letzten Abschlags (z. B. Schlusszahlung bei Reisekosten) |
| F | Festlegung | Verpflichtung: Reservierung von Haushaltsmitteln für konkret geplante Ausgaben |
| FS | Storno einer Festlegung | Stornierung einer gebuchten Festlegung |
| FF | Festlegung in Fremdwährung | Bei Auszahlung in ausländischer Währung; der Betrag wird nach Rückmeldung der Staatsoberkasse auf den tatsächlichen Euro-Betrag aktualisiert |
| FFS | Storno einer Festlegung in Fremdwährung | Stornierung einer gebuchten Festlegung in Fremdwährung |
| FD | Festlegung für Daueraufträge | Festlegung für wiederkehrende Zahlungen (z. B. monatliche Stipendien, Strom) |
| G | Geldeingang | Tatsächlicher Geldeingang zu einer Sollstellung (z. B. bei Mittelabruf, Rückzahlung von Reisekosten) |
| SH | Ansatz bzw. Bewilligung | Haushaltsmittel (TG 40): bewilligter Haushaltsansatz für das laufende Jahr. Drittmittel (TG 41): bewilligter Gesamtbetrag des Drittmittelprojekts |
| SR | Rest bzw. Bewilligungsrest | Haushaltsmittel (TG 40): nicht verbrauchter Haushaltsansatz aus dem Vorjahr (Übertrag). Drittmittel (TG 41): verbleibender Bewilligungsbetrag aus den Vorjahren |
| SZ | Sonstige Zuweisung | Sonstige Mittelzuweisungen im laufenden Jahr (z. B. durch Umwidmung oder Zuweisung von Sondermitteln) |
| SP | Sperre | Vorübergehend gesperrte, nicht disponible Mittel (wird derzeit an der Universität Bayreuth nicht genutzt) |
Was ist eine Festlegung?
Eine Festlegung (oft auch als Mittelbindung oder Obligo bezeichnet) ist im bayerischen Haushaltsrecht die vorläufige Reservierung von Haushaltsmitteln für eine konkrete geplante Ausgabe. Im Kontostand erscheinen Festlegungen in der Spalte „Verpfl.".
Das vollständige Glossar finden Sie unter Glossar.
Minus-Beträge verstehen
Ein negativer Betrag hat je nach Titeltyp eine unterschiedliche Bedeutung:
| Titeltyp | Erste Ziffer | Minus-Betrag bedeutet |
|---|---|---|
| Ausgabetitel | 4–9 | Gutschrift oder Rückerstattung |
| Einnahmetitel | 0–3 | Ausgabe oder Rückzahlung |
Festlegungen aus dem Vorjahr
Startdatum 01.12. des Vorjahres
Festlegungen, die beim Jahreswechsel übertragen wurden, erscheinen mit einem Buchungsdatum im Dezember des Vorjahres. Um diese zu sehen, setzen Sie das Startdatum auf den 01.12. des Vorjahres.
FF-Buchungen (Fremdwährung)
Buchungen mit dem Kürzel FF sind Festlegungen in Fremdwährung (z. B. USD, GBP). Der Eurobetrag steht zum Zeitpunkt der Festlegung noch nicht endgültig fest und wird erst nach der Rückmeldung der Staatsoberkasse (nach tatsächlicher Zahlung) auf den korrekten Eurobetrag aktualisiert. Bis dahin kann der angezeigte Betrag ein vorläufiger Schätzwert sein.
Drittmittel-Buchungen
Bei Drittmittelprojekten erscheinen in den Einzelbuchungen sowohl Einnahmetitel (z. B. 282 41 – DFG-Einnahmen) als auch Ausgabetitel. Eine Buchung mit Kürzel G (Geldeingang) zeigt an, dass Mittel tatsächlich eingegangen sind – bei Drittmittelprojekten in der Regel nach einem Mittelabruf beim Geldgeber.
Beleg aufrufen
Hinter jeder Buchung kann ein Beleg (PDF) aufgerufen werden. Ist kein Beleg sichtbar, gibt es zwei mögliche Gründe:
Beleg nicht angezeigt
Mögliche Ursachen:
- Noch nicht gescannt – Der Beleg wurde zwar gebucht, aber noch nicht digitalisiert und ins System eingepflegt. Warten Sie einige Tage und prüfen Sie erneut.
- Datenschutz – Die Buchung betrifft mehrere Kostenstellen und ist für Sie aus Datenschutzgründen nicht einsehbar (z. B. bei lehrstuhlübergreifenden Buchungen).
In beiden Fällen können Sie den Originalbeleg bei der Zentralen Buchungsstelle (Referat II/1.1.2) anfordern.
Unterkategorien bei „Einnahmen und Ausgaben"
Bei der Kategorie „Einnahmen und Ausgaben" erfolgt eine weitere Kategorisierung. Als Kriterium wird die erste Ziffer des Titels herangezogen:
- Alle Einzelbuchungen mit der 1. Ziffer im Titel < 4 gehören zur 1. Unterkategorie (Einnahmen)
- Alle Einzelbuchungen mit der 1. Ziffer im Titel > 3 gehören zur 2. Unterkategorie (Ausgaben)
- Die beiden Unterkategorien sind durch eine Leerzeile voneinander getrennt
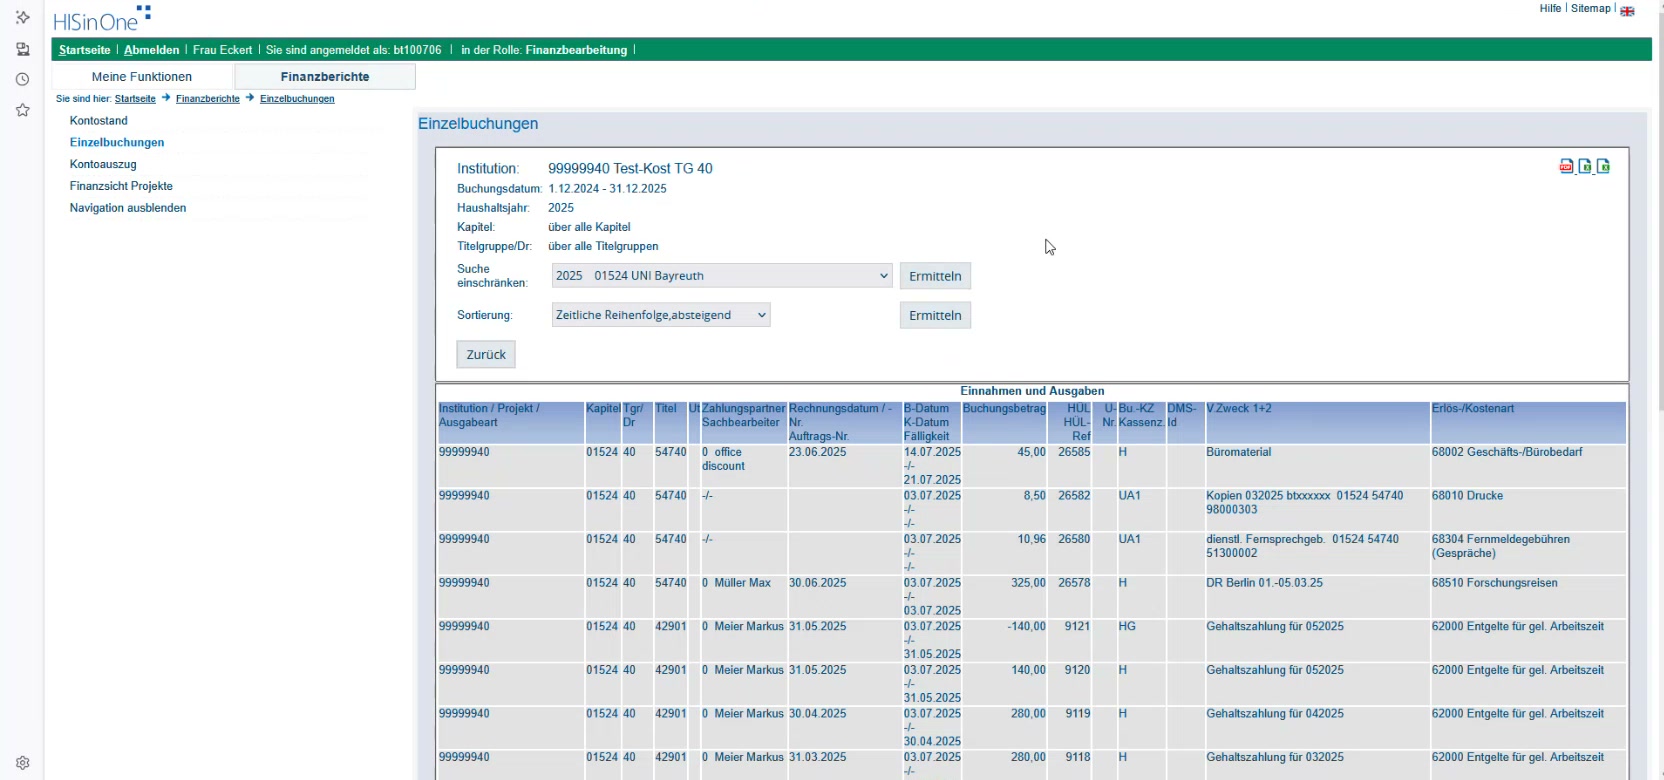 Tabelle mit Einzelbuchungen – Ansicht nach korrektem Setzen des Buchungszeitraums
Summe der Erlös- und Kostenarten
Am Ende der Seite wird eine weitere Tabelle dargestellt, in der die Summe der Erlös- und Kostenarten pro Buchungskonto bzw. Projekt aufgeführt wird:
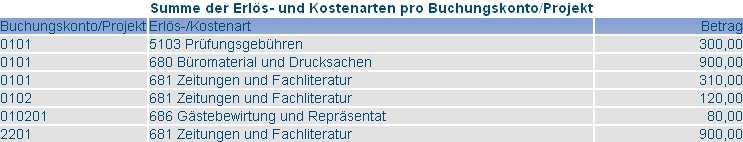 Tabelle „Summe der Erlös- und Kostenarten pro Buchungskonto/Projekt"
| Spalte | Inhalt |
|---|---|
| 1 | Unterste Buchungsebene |
| 2 | Kostenartennummer und Bezeichnung |
| 3 | Summierter Betrag |