Kontostand
Die Ergebnisseite des Auswertungstyps Kontostand stellt die gefundenen Datensätze in Blöcken dar.
Aufbau eines Datensatz-Blocks
Jeder Block besteht aus folgenden Zeilen:
| Zeile | Inhalt |
|---|---|
| 1 | Charakterisierung des Datensatzes (z.B. „Institution in Tgr/Dr"), Kostenstellen-/Projektnummer und -bezeichnung |
| 2 | Haushaltsjahr, Kapitel und – je nach Kontentyp – Deckungsring bzw. Titel und Untertitel |
| 3–6 | Numerische Werte mit Bezeichnungen (variiert je nach Kontentyp) |
| 7 | Spaltenweise Summe der Werte aus Zeilen 3–6 |
| 8 | Weitere Summen (nur bei Drittmittel-Konten) |
Beispiel: Haushaltskonto (TG 40)
Das folgende Beispiel zeigt einen typischen Kontostand für ein Haushaltskonto:
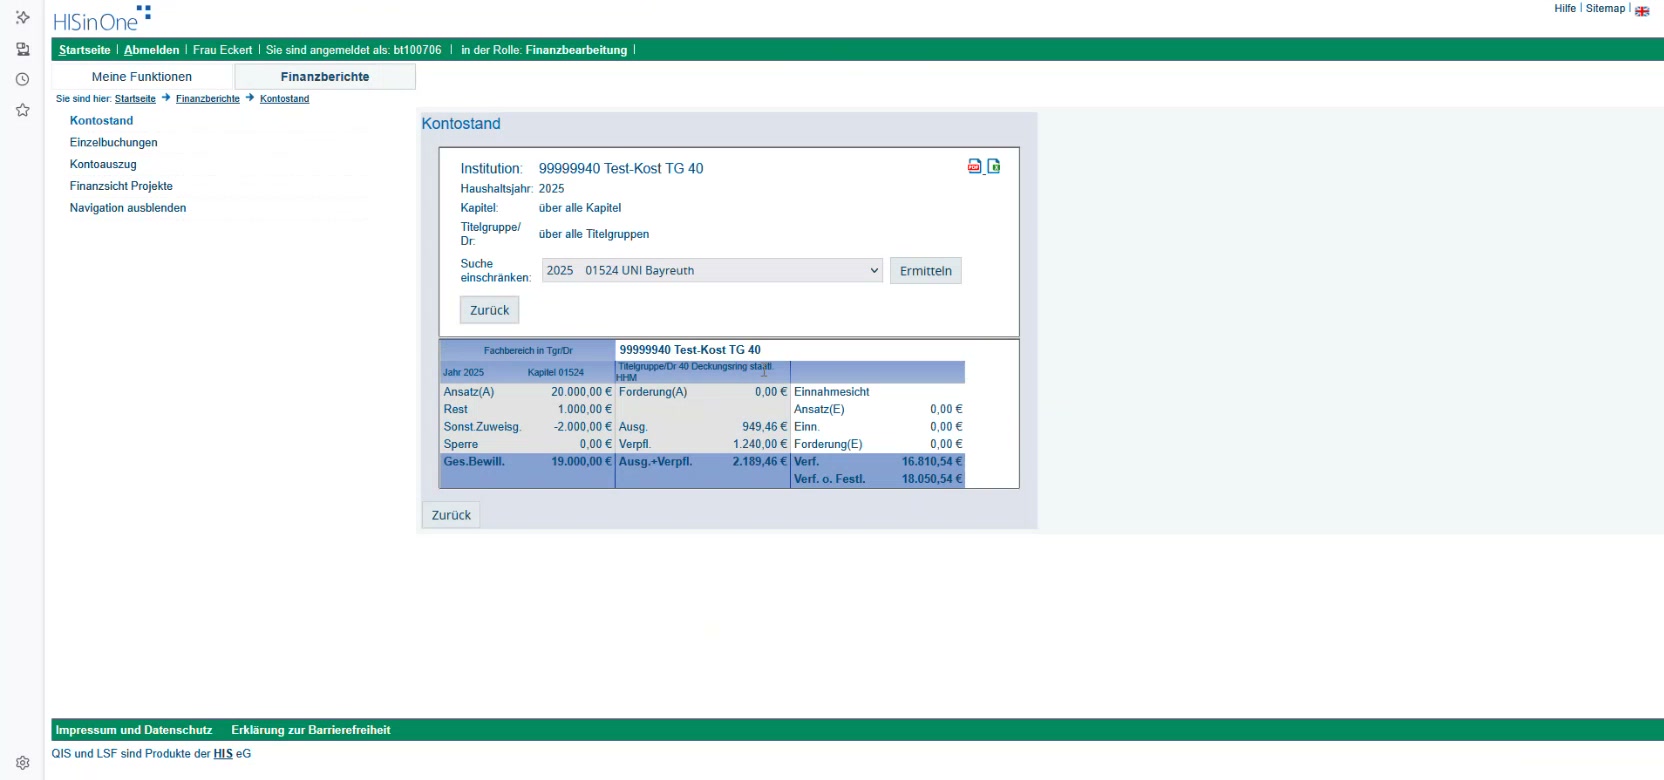 Kontostand eines Haushaltskontos (TG 40) mit Ansatz, Rest, Ausgaben und Festlegungen
Felderklärung
Haushaltsmittel (TG 40)
| Spalte | Kürzel | Bedeutung |
|---|---|---|
| Ansatz | SH | Bewilligter Haushaltsansatz für das laufende Jahr |
| Rest | SR | Nicht verbrauchter Haushaltsansatz aus dem Vorjahr (Übertrag) |
| Sonst. Zuweisung | SZ | Sonstige Mittelzuweisungen im laufenden Jahr (z. B. durch Umwidmung oder Zuweisung von Sondermitteln) |
| Sperre | SP | Vorübergehend gesperrte, nicht disponible Mittel (an der Universität Bayreuth derzeit nicht genutzt) |
| Forderungen | H | Geld, das noch zu erwarten ist (offene Sollstellungen) |
| Ausg. | — | Summe aller Ausgaben |
| Verpfl. | F | Verpflichtungen (= Festlegungen): Reservierung von Haushaltsmitteln für konkret geplante Ausgaben |
| Einn. | — | Eingegangene Einnahmen auf dieser Kostenstelle |
| Verf. | — | Tatsächlich verfügbares Budget mit Berücksichtigung der Festlegungen (= Ansatz + Rest + SZ − SP − Ausg. − Verpfl.) |
| Verf. o. Festl. | — | Tatsächlich verfügbares Budget ohne Berücksichtigung der Festlegungen (= Ansatz + Rest + SZ − SP − Ausg.) |
Formeln Verfügbar:
Verf.           = Ansatz + Rest + Sonst.Zuweisung − Sperre − Ausgaben − Verpflichtungen
Verf. o. Festl. = Ansatz + Rest + Sonst.Zuweisung − Sperre − Ausgaben
Drittmittel (TG 41)
| Spalte | Kürzel | Bedeutung |
|---|---|---|
| Bewill. | SH | Bewilligter Gesamtbetrag des Drittmittelprojekts laut Bewilligungs-/Zuwendungsbescheid (Sollwert) |
| Bewill. Rest | SR | Verbleibender Bewilligungsbetrag aus den Vorjahren (bisherige Bewilligung abzüglich der bereits gebuchten Ausgaben) |
| Sonst. Zuweisg. | SZ | Sonstige Mittelzuweisung im laufenden Jahr (z. B. bei Umwidmung von bewilligten Mitteln) |
| Sperre | SP | Vorübergehend gesperrte, nicht disponible Mittel (an der Universität Bayreuth derzeit nicht genutzt) |
| Forderung (A) | H | Geld, das bei den Ausgabetiteln noch zu erwarten ist (offene Sollstellungen) |
| Ausg. | — | Summe aller Ausgaben |
| Verpfl. | F | Verpflichtungen (= Festlegungen): Reservierung von Haushaltsmitteln für konkret geplante Ausgaben |
| Ein. Rest | SG | Einnahmesicht: nicht verbrauchte bzw. übertragene Einnahmen aus dem Vorjahr |
| Einn. | G, HG | Einnahmesicht: tatsächlich eingegangene Einnahmen beim Einnahmetitel im laufenden Jahr |
| Forderung (E) | — | Einnahmesicht: Geld, das bei den Einnahmetiteln noch zu erwarten ist |
| Ges. Bewill. | — | Summe aller bewilligten Mittel über die gesamte Projektlaufzeit einschließlich Nachbewilligungen und Änderungsbescheiden |
| Ausg. + Verpfl. | — | Summe aus Ausgaben und Verpflichtungen (Festlegungen) |
| Ein. Rest + Einn. | — | Tatsächlich verfügbare Einnahmen: Summe aus Einnahmerest des Vorjahres und den im laufenden Jahr eingegangenen Zahlungen des Fördermittelgebers |
| Verf. (Bewill.) | — | Verfügbarer Betrag auf Basis der Bewilligung: zeigt den Budgetspielraum gemäß Bewilligungs-/Zuwendungsbescheid unabhängig vom tatsächlichen Zahlungseingang |
| Verf. (Ein.) | — | Verfügbarer Betrag auf Basis tatsächlich eingegangener Einnahmen (= Einnahmen inkl. Rest − Ausgaben). Für die Liquiditätskontrolle in der Projektabwicklung meist der entscheidende Wert |
| Verf. o. Festl. | — | Verfügbar gegenüber der Bewilligung ohne Berücksichtigung der Festlegungen |
Drittmittel: Zwei Verfügbar-Werte
Die Spalten „Ein. Rest", „Einn." und „Forderung (E)" bilden die Einnahmesicht (weiß hinterlegt, siehe unten). Bei Drittmittelkonten gibt es außerdem zwei Verfügbarkeitswerte. Für die laufende Budgetkontrolle ist „Verf. (Ein.)" der relevante Wert: Er zeigt, was auf Basis der tatsächlich eingegangenen Mittel noch ausgegeben werden kann.
Beispielrechnung
Das folgende Beispiel aus der Schulung zeigt, wie der verfügbare Betrag berechnet wird:
| Position | Betrag |
|---|---|
| Ansatz (SH) | 20.000,00 € |
| + Rest aus Vorjahr (SR) | 1.000,00 € |
| − Sonstige Zuweisung (Umwidmung) | −2.000,00 € |
| = Gesamtverfügung | 19.000,00 € |
| − Ausgaben (H) | 949,46 € |
| − Festlegungen (F) | 1.240,00 € |
| = Verfügbar | 16.810,54 € |
Kontentypen
Deckungsringkonten vs. Titelkonten
- Bei Deckungsringkonten wird der Deckungsring ausgewiesen
- Bei Titelkonten wird der Titel und (sofern vorhanden) der Untertitel dargestellt
Einnahmesicht
Bei E-Titel- und Haushalts-Deckungsring-Konten wird in der 3. Spalte die „Einnahmesicht" dargestellt.
Einnahmesicht und Summierung
Die innerhalb der „Einnahmesicht" dargestellten Beträge gehen nicht in die Summierung (Zeile 7) ein. Diese Beträge besitzen eine andere Hintergrundfarbe (weiß), um diesen Sachverhalt zu verdeutlichen.
Darstellung nach Kontotyp
E-Titelkonto
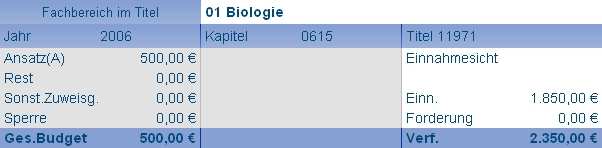 Darstellung eines E-Titelkontos
A-Titelkonto
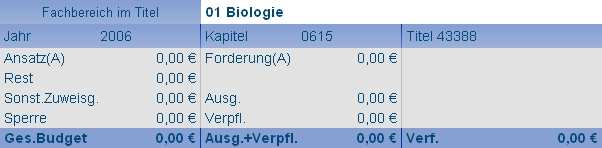 Darstellung eines A-Titelkontos
Haushalts-Deckungsringkonto
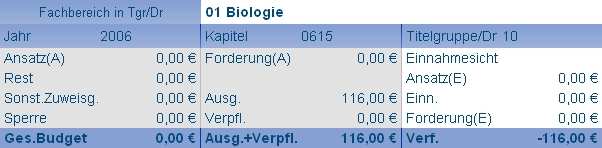 Darstellung eines Haushalts-Deckungsringkontos mit Einnahmesicht
Drittmittel-Projektkonto
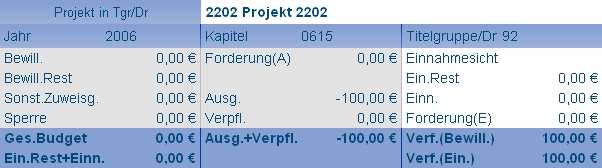 Darstellung eines Drittmittel-Projektkontos mit zusätzlichen Summenzeilen
Aggregation
Der letzte Block stellt die aggregierten Einzelwerte der gefundenen Datensätze dar. In die Aggregation fließen nur die Beträge der Projektkonten sowie der Konten auf der obersten Kontenebene ein.
Video: Kontostand ermitteln
Video: Kontostand ermitteln (stumm)